Doładowanie kasyna telefonem: co tak naprawdę zostaje z wpłaty SMS-em
 Available in US
Wpisując w wyszukiwarkę „kasyno doładowanie przez telefon”, większość czytelników szuka jednego z trzech: sposobu na wpłatę bez karty, kanału, który zaksięguje się w sekundach, albo furtki, gdy bank odmawia przelewu do konkretnej marki. Doładowanie SMS-em i Direct Carrier Billing odpowiadają na te potrzeby, ale w polskich warunkach robią to w sposób, który mocno odbiega od marketingu operatorów. Jednocześnie w Polsce kasyno online to monopol państwa — jedyne legalne kasyno, Total Casino, nie przyjmuje już wpłat SMS-em ani przez rachunek telefoniczny, więc cała sekcja marek obsługujących ten kanał to operatorzy offshore, działający bez polskiej licencji. To nie jest strona o tym, gdzie warto grać; to strona o tym, jak działa kanał, ile z wpłaty zjada pośrednik i komu ta metoda w ogóle odpowiada.
Dane aktualne na dzień 26 września 2026; stan licencji i certyfikatów operatorów sprawdzony wobec rejestru Curaçao Gaming Authority oraz pieczęci Malta Gaming Authority.
Spis treści
- Ranking marek z wpłatą telefonem — jak zestawienie wygląda dziś
- Legalność wpłaty SMS-em w polskim kasynie online — co mówi ustawa hazardowa
- Odpowiedzialna gra przy kanale, który jest tylko wpłatą
- Jak działa wpłata SMS-em i Direct Carrier Billing — mechanika, prowizje, limity
- Paysafecard jako alternatywa — voucher zamiast rachunku
- Tabela porównawcza kanałów wpłaty
- Jak wybrać operatora, który nie zniknie po pierwszej wygranej
- Najczęściej zadawane pytania
Ranking marek z wpłatą telefonem — jak zestawienie wygląda dziś
Rankingi, które wyszukiwarka podsuwa na to hasło w 2026 r., to w dużej mierze powtarzalna ósemka marek offshore: West Ace Casino, Casea Casino, Winshark Casino, Robocat Casino, DudeSpin Casino, Millioner Casino, GGBet Casino i Alawin Casino. Żadna z tych nazw nie pojawia się w zestawieniu dwudziestu kasyn z największym udziałem w polskim rynku. To nie jest zarzut pod adresem konkretnej marki — to obserwacja o inwentarzu stron, które walczą o kliknięcie na tę frazę, w oderwaniu od tego, jak wygląda realny rynek hazardu w Polsce.
Na tym tle inaczej wygląda dziesiątka operatorów, których domeny udało się potwierdzić bezpośrednio u regulatora lub w dokumentach operatora w bieżącym przebiegu. Ich wspólna cecha jest prosta: żaden z nich nie ma polskiej licencji na kasyno online, bo taka w Polsce dla podmiotu prywatnego nie istnieje. To, co je odróżnia, to jakość dokumentu licencyjnego, na który powołują się w stopce, oraz to, czy oferta wpłaty SMS-em lub przez telefon jest w ogóle potwierdzona u źródła, czy też marka pojawia się w zestawieniu tylko jako element porównawczy.
Vavada — Direct Carrier Billing i SMS Premium potwierdzone u pośredników
Vavada to jedna z niewielu marek w zestawieniu, dla której dwa niezależne źródła wprost wymieniają zarówno Direct Carrier Billing, jak i SMS Premium wśród dostępnych kanałów wpłaty, z oznaczeniem 18+ i obowiązkiem weryfikacji tożsamości (KYC) dopiero przy wypłacie. Minimalna kwota doładowania w kanale związanym z telefonem to według tych zestawień 20 zł. Domena Vavada prowadzona jest przez spółkę Vavada B.V. o numerze 143168 na licencji Curaçao Gaming Authority OGL/2024/252/0153 przyznanej 9 grudnia 2024 r., status aktywny. Para spółka–numer zgadza się z pozycją 415 rejestru CGA. Licencja curacaojska nie jest licencją polską i nie obejmuje uczestników z Polski.
Vavada to jedyna marka w tym zestawieniu, przy której widać pełny profil kanału — zarówno DCB, jak i SMS Premium, z konkretnym progiem wejścia. Dla gracza szukającego najtańszej z możliwych wpłat i akceptującego brak ochrony krajowej to najprostszy przypadek w zestawieniu: niski próg, dwa warianty obciążenia rachunku, brak sygnałów o problemach z wypłatami w samym opisie kanału.
Vulkan Vegas — potwierdzenie tylko u operatora, certyfikat CGA nieodnaleziony
Vulkan Vegas jest wymieniana w polskich zestawieniach marek kojarzonych z wpłatą SMS w przedziale 20 zł, czasem pod skróconą nazwą V.Vegas. Jej regulamin wskazuje spółkę Whitebox B.V. z siedzibą w Willemstadzie, numer rejestrowy 155412, licencję OGL/2024/822/0338, a płatności przypisuje spółce Whitebox CY Limited z Limassol. Spółka i numer licencji zgadzają się z pozycją 299 rejestru CGA. To samo Whitebox B.V. obsługuje inną markę w zestawieniu (ICE Casino), dla której certyfikat CGA już istnieje — ale dla samej domeny Vulkan Vegas certyfikatu operacyjnego w indeksie CGA nie udało się odczytać. Dodatkowo strona zwraca kod 403 dla połączeń spoza dozwolonych regionów, więc treść regulaminu pochodzi z indeksu wyszukiwarki, a nie z bezpośredniej wizyty.
Vavada i Vulkan Vegas mają ten sam nominalny reżim licencyjny (Curaçao, status Active w rejestrze), ale inny stopień potwierdzenia u regulatora. W praktyce dla gracza to drugorzędne — żadna z tych licencji nie chroni gracza z Polski — ale dla osoby porównującej dokumenty marki to różnica między „sprawdzalne” a „podane przez operatora”.
Lemon Casino — certyfikat CGA aktywny, marka widoczna w rankingach SMS
Lemon Casino pojawia się w polskich zestawieniach marek z wpłatą SMS przy progu 20 zł. Jej domena w serwisie Lemon Casino jest potwierdzona certyfikatem operacyjnym CGA: Orange Entertainment B.V., numer 158249, licencja OGL/2024/1111/0488 przyznana 18 września 2025 r., status aktywny. Ten sam identyfikator certyfikatu pojawia się na stronie Lemon.casino w sekcji „about us”, gdzie operator podaje tę samą spółkę, ten sam numer, adres Korporaalweg 10 w Willemstadzie i tę samą licencję. W rejestrze CGA ze stanem na 21 maja 2026 r. licencja figuruje na pozycji 39 z terminem do 18 września 2026 r., co oznacza, że po tej dacie licencja wymaga odnowienia.
Lemon Casino to przypadek, w którym dokumenty licencyjne da się zweryfikować od dwóch stron niezależnie — i u regulatora, i u operatora. W kontekście tej strony nie przesądza to o bezpieczeństwie wpłaty (licencja curacaojska i tak nie chroni gracza z Polski), ale dla osoby porównującej marki to najczystszy ślad w zestawieniu.
Mostbet — obecny w polskich listach SMS, certyfikat CGA aktywny
Mostbet jest wymieniany przez polskie serwisy przeglądowe wśród marek offshore kojarzonych z wpłatą SMS. Domena Mostbet jest potwierdzona certyfikatem CGA: Bizbon N.V., numer 141081, licencja OGL/2024/597/0249 przyznana 23 września 2025 r., status aktywny. Para spółka–numer zgadza się z pozycją 336 rejestru CGA. Certyfikat jest aktualny na dzień odczytu. Mostbet to zatem kolejna marka, dla której dokument jest dostępny bezpośrednio u regulatora, choć samej oferty wpłaty SMS-em nie udało się zweryfikować u źródła Mostbet, a jedynie w polskich zestawieniach tematycznych.
ICE Casino — ta sama spółka co Vulkan Vegas, inna domena, certyfikat działa
ICE Casino pojawia się w polskich zestawieniach marek z wpłatą przez telefon/SMS, w przedziale 20 zł. Domenę ICE Casino prowadzi to samo WhiteBox B.V. (numer 155412) co Vulkan Vegas, na tej samej licencji OGL/2024/822/0338, status aktywny. ICE Casino jest więc w tym zestawieniu jedynym pełnym potwierdzeniem domeny u regulatora dla spółki Whitebox B.V. — certyfikat CGA jest aktywny, czytelny, nie zwraca błędu. To wzmacnia pozycję spółki, choć sam kanał wpłaty SMS-em jest tu potwierdzony tylko w zestawieniach, nie u operatora.
Verde Casino — certyfikat aktywny, obecność w listach SMS
Verde Casino pojawia się w polskich zestawieniach marek z wpłatą SMS obok ICE Casino. Domena Verde Casino jest potwierdzona certyfikatem operacyjnym CGA: Wiraon B.V., numer 146886, licencja OGL/2024/686/0183 przyznana 14 kwietnia 2025 r., status aktywny. Ta sama spółka prowadzi osobny certyfikat dla domeny Maggico, co nie czyni tej domeny adresem Verde Casino — każda marka ma swoją domenę i swój certyfikat, a liczba domen na jedną spółkę jest w reżimie curacaojskim typowa. W kontekście polskiego gracza Verde Casino wygląda dokumentacyjnie czysto, choć kanał SMS pozostaje zestawieniowy, nie operatorski.
NV Casino — brak potwierdzenia kanału SMS w dostępnych źródłach
NV Casino jest jedną z marek, dla których domena jest potwierdzona u regulatora (certyfikat CGA: Nixxe B.V., numer 147116, licencja OGL/2024/1363/0705 przyznana 14 kwietnia 2025 r., status aktywny), ale żadne ze źródeł z bieżącego przebiegu nie wiąże tej marki konkretnie z kanałem wpłaty telefonem ani SMS-em. Regulamin NV Casino w indeksie wyszukiwarki potwierdza tę samą spółkę i licencję oraz wskazuje cypryjską spółkę operacyjną Kaurum Limited (HE 387933). Na tym tle NV Casino trafia do zestawienia jako marka licencyjnie czysta, ale pod kątem tematu strony (wpłata SMS) pozostaje bez potwierdzonej oferty w tym kanale.
Bison Casino — domena potwierdzona tylko u operatora, certyfikat CGA nieodnaleziony
Bison Casino jest przypadkiem, w którym dokumenty licencyjne da się odczytać tylko po stronie operatora. Strona Bison w sekcji „about us” podaje spółkę Betelgeuse Entertainment B.V., numer 161954, licencję OGL/2024/1062/0475, adres Korporaalweg 10. Wpis zgadza się z pozycją 338 rejestru CGA, ale z adnotacją o trwającej ocenie i terminem do 17 marca 2026 r., a sam link do certyfikatu na stronie operatora otwiera stronę CGA z komunikatem „Not Found”. Z połączenia z Holandii domena pokazuje stronę blokady kraju. Żadne źródło z bieżącego przebiegu nie wiąże Bison Casino z kanałem wpłaty SMS-em ani przez telefon, więc marka pozostaje w zestawieniu jako dokument do weryfikacji, a nie jako potwierdzony uczestnik tego rynku.
Energy Casino — Malta zamiast Curaçao, bez powiązania z SMS
Energy Casino to jedyna marka w zestawieniu z licencją Malta Gaming Authority (MGA/B2C/224/2012), spółka Probe Investments Limited, numer C51749, adres w Żebbuġ na Malcie, licencja wydana 1 sierpnia 2018 r., status Licensed widoczny na dynamicznej pieczęci MGA. Stopka Energy Casino potwierdza te dane i wskazuje jako jedyny zatwierdzony adres Energy Casino. Licencja maltańska nie jest licencją polską i nie obejmuje uczestników z Polski. Dla tematu tej strony Energy Casino trafia do zestawienia jako marka licencyjna z innego reżimu, ale bez potwierdzonego powiązania z kanałem wpłaty SMS-em ani Direct Carrier Billing w dostępnych źródłach.
Slottica — certyfikat CGA aktywny, brak powiązania z SMS
Slottica zamyka zestawienie jako marka z pełnym potwierdzeniem domeny u regulatora. Certyfikat operacyjny CGA stwierdza, że Slottica jest prowadzona przez Atlantic Management B.V., numer 139089, licencja OGL/2024/1060/0472 przyznana 12 sierpnia 2025 r., status aktywny. Ta sama spółka ma osobny certyfikat dla domeny Viks, co jest typowe dla curacaońskich spółek obsługujących wiele marek. Z połączenia z Holandii domena pokazuje komunikat o niedostępności w regionie. Slottica nie ma w dostępnych źródłach powiązania z kanałem wpłaty SMS-em, więc dla tematu strony pozostaje marką licencyjnie udokumentowaną, ale poza meritum wpłaty telefonem.
Legalność wpłaty SMS-em w polskim kasynie online — co mówi ustawa hazardowa
Polska ustawa o grach hazardowych robi z kasyna online monopol państwa. Jedynym legalnym operatorem kasyna online w Polsce jest Total Casino, prowadzone przez Totalizator Sportowy sp. z o.o. z siedzibą w Warszawie przy ul. Targowej 25 (KRS 0000007411, NIP 5250010982, kapitał zakładowy 279 142 000 zł). To nie jest kwestia licencji dla podmiotu prywatnego — takiej licencji polskie prawo nie przewiduje. Wszystkie marki wymienione w rankingu powyżej to produkty offshore, działające w Polsce bez zezwolenia, co zmienia rachunek ryzyka dla osoby wpłacającej u nich pieniądze.
W tym kontekście odpowiedź na pytanie „czy mogę doładować konto SMS-em w polskim kasynie online?” brzmi: w jedynym legalnym kasynie w Polsce, Total Casino, ta metoda nie istnieje. Oficjalny blog Total Casino w poradniku o wpłacie depozytu wymienia dokładnie trzy metody wpłaty — BLIK, przelew bankowy i płatność kartą — i nie wspomina ani o SMS-ie, ani o doładowaniu rachunkiem telefonicznym. Dwie niezależne recenzje formułują to samo mocniej: wpłata SMS w Total Casino nie jest możliwa, kasyno całkowicie zrezygnowało z tej metody doładowania konta, a jako przyczyny podają niskie limity transakcji, brak możliwości wypłat oraz zmiany w regulacjach finansowych. Historycznie, gdy metoda jeszcze działała, pojedyncza wpłata SMS mieściła się w przedziale 10–30 zł. To jest definitywna odpowiedź — nie „nie obsługujemy jeszcze”, lecz „metoda została wycofana”.
Konsekwencja dla gracza jest poważniejsza niż w wielu innych rynkach UE. Polski ustawodawca w art. 29a ust. 2 ustawy o grach hazardowych zabrania uczestnictwa w grach hazardowych organizowanych w internecie poza monopolem państwa lub bez zezwolenia. Sankcje idą dwoma torami: kodeks karny skarbowy w art. 107 § 2 oraz art. 109 przewiduje grzywnę do 120 stawek dziennych, a administracyjnie art. 89 nakłada karę pieniężną w wysokości 100% uzyskanej wygranej. To nie jest abstrakcyjne ostrzeżenie — kara idzie za samym uczestnictwem w grze, nie tylko za jej organizowaniem.
Od strony infrastruktury blokowania działa Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą (art. 15f, hazard.mf.gov.pl), prowadzony przez Krajową Administrację Skarbową (KAS) na podstawie komunikatu, który wymienia cztery organy kontroli: Ministerstwo Finansów, KAS, Urząd Komunikacji Elektronicznej i Komisję Nadzoru Finansowego. Rejestr funkcjonuje od 1 kwietnia 2017 r. Wpisana domena jest blokowana na poziomie dostawcy internetu, a dostawcy płatności mają 30 dni (art. 15g) na zaprzestanie jej obsługi. Kara za uchylanie się od tych obowiązków sięga 250 000 zł.
Na tym tle od 1 września 2026 r. działa rozwiązanie, które zmienia reguły gry przy BLIK-u: system automatycznie sprawdza domenę powiązaną z transakcją w momencie autoryzacji i jeśli figuruje ona w Rejestrze, płatność nie trafia do autoryzacji. Rozwiązanie wprowadził Polski Standard Płatności za zgodą Prezesa NBP i obejmuje transakcje krajowe oraz zagraniczne. To daje BLIK-owi przewagę nad innymi kanałami w kontekście „zgodności z ustawą”: transakcja jest blokowana zanim pieniądze wyjdą z konta. Dla SMS Premium i Direct Carrier Billing żadne źródło z bieżącego przebiegu nie opisuje analogicznej blokady w momencie autoryzacji — kanały te siedzą poza tym konkretnym zabezpieczeniem.
Osobny problem to wyłączenie z ustawy o usługach płatniczych (art. 6 pkt 12). Operator telekomunikacyjny, który dolicza opłaty do rachunku za usługi telekomunikacyjne, korzysta z tego wyłączenia, ale tylko w wąskim katalogu: nabycie treści cyfrowych lub usług głosowych, a przy użyciu urządzenia elektronicznego — zbiórki publiczne albo zakup biletów komunikacyjnych, parkingowych i wstępu na imprezy artystyczne, rozrywkowe lub sportowe. Limit kwotowy jest twardy: pojedyncza transakcja do równowartości 50 euro, suma miesięczna do 300 euro (kwoty w walucie ustawy, przeliczane po średnim kursie NBP z 31 października roku poprzedniego). To są kwoty w walucie ustawy, a nie przeliczenie banku na złote. Żadne źródło z bieżącego przebiegu nie potwierdza, że wpłata do kasyna mieści się w katalogu „treści cyfrowe lub usługi głosowe” — a więc nie potwierdza, że operator telekomunikacyjny obsługujący taką wpłatę pozostaje poza reżimem ustawy o usługach płatniczych. W efekcie nie można przedstawiać tego wyłączenia jako oczywistej osłony dla doładowania kasyna.
Odpowiedzialna gra przy kanale, który jest tylko wpłatą
Kanał SMS-em i Direct Carrier Billing jest jednokierunkowy: służy wyłącznie do depozytów, nie do wypłat. Wygraną trzeba odebrać inną metodą — kartą, przelewem bankowym, e-portfelem lub kryptowalutą, zależnie od tego, co oferuje dana marka. To ograniczenie ma znaczenie dla kontroli wydatków: gracz wpłaca małe kwoty bez śladu w banku, a potem musi udostępnić operatorowi zupełnie inny instrument do wypłaty, co wymaga weryfikacji tożsamości (KYC) przy wypłacie. To pierwszy punkt, w którym kanał „anonimowy” okazuje się anonimowy tylko do momentu wypłaty.
Drugi punkt to limity, które są nieproporcjonalnie niskie. Domyślny próg kwotowy na usługi o podwyższonej opłacie (SMS Premium) wynosi 35 zł na okres rozliczeniowy, a abonent może wybrać jeden z czterech progów: 0 zł, 35 zł, 100 zł albo 200 zł. Górne limity Direct Carrier Billing dla jednego numeru MSISDN w jednym okresie rozliczeniowym wynoszą: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, a Play od 50 zł do 600 zł w zależności od stażu abonenta w sieci. To są limity operatorskie, nie limity kasyna — kasyno może ustawić jeszcze niższe progi, ale nie wyższe niż operator telekomunikacyjny.
Trzeci punkt to ryzyko narastających kosztów. Przy 30–55% wartości transakcji pobieranej łącznie przez operatora i pośrednika (SMS Premium) oraz 5–10% przy Direct Carrier Billing, realna kwota na koncie gracza po jednej wpłacie jest znacząco niższa niż kwota na rachunku telefonicznym. Dla osoby, która traktuje hazard jako rozrywkę i chce kontrolować budżet, te procenty oznaczają, że co drugie doładowanie w SMS Premium finansuje nie grę, lecz prowizję pośrednika. Przy paysafecard w przedziale 0–3% oraz MiFinity 1–2% ten efekt jest dużo słabszy — i to jest powód, dla którego kanały SMS Premium wypierają się rynkowo. Źródła branżowe wprost opisują SMS Premium jako opcję niszową w 2026 r., wypieraną przez BLIK i portfele elektroniczne, „bardziej wisienkę na torcie niż główne danie” w sekcji kasjera, a klasyczne wiadomości o podwyższonej opłacie są wypierane przez Direct Carrier Billing.
Blokada usług Premium — jeden SMS, jedno połączenie, cztery sieci
Blokada usług Premium jest bezpłatna we wszystkich czterech polskich sieciach i jest to mechanizm, którego warto użyć, zanim w ogóle wyśle się pierwszą wpłatę. W Play wystarczy SMS o treści „KONIEC” lub „STOP” na numer 6000, w Plusie „START BLOKADA” na numer 8888, w Orange kod 1014*1# albo SMS „LIMIT” z kwotą na numer 80603, a w T-Mobile przez panel „Usługi > Bezpieczeństwo i blokady”. Każda z tych operacji jest nieodwracalna w krótkim horyzoncie (ponowne włączenie wymaga kontaktu z operatorem lub wizyty w salonie), więc warto blokadę traktować jako decyzję, a nie eksperyment. Blokada nie wymaga konta u operatora — jest ustawiana na poziomie numeru MSISDN i działa dla wszystkich usług premium, nie tylko hazardowych.
Kontrola wydatków po stronie operatora kasyna
Total Casino, jako jedyne legalne kasyno w Polsce, wymaga przy rejestracji czterech obowiązkowych limitów (dzienny/miesięczny wydatek, dzienny/miesięczny czas gry), udostępnia narzędzie self-test i publikuje listę organizacji pomocowych z linkami. To jest regulamin odpowiedzialnej gry zatwierdzony przez regulatora. Operatorzy offshore, w tym marki z rankingu powyżej, działają na swoich własnych regulaminach, które zwykle też przewidują limity i samowykluczenie — ale nie podlegają polskiemu nadzorowi i nie są kontrolowane przez KAS. Polski ustawodawca nie przewiduje krajowego rejestru samowykluczenia; samowykluczenie jest operator-level i operator.
Szara strefa hazardu online w Polsce
Warsaw Enterprise Institute w raporcie „Szara strefa w Polsce. Kasyna internetowe” z 24 lipca 2026 r. ocenia, że około 40% rynku kasyn online w Polsce to szara strefa, z rocznym obrotem 73,7 mld zł w 2025 r. i ponad 3 milionami polskich użytkowników. To jest kontekst, w którym strona o wpłacie SMS-em w kasynie online nieuchronnie wymienia marki offshore: to one obsługują ten kanał, bo jedyny legalny operator w Polsce go nie oferuje. Dane te nie są reklamą tych marek — są wyjaśnieniem, dlaczego temat strony istnieje w takiej, a nie innej formie.
Jak działa wpłata SMS-em i Direct Carrier Billing — mechanika, prowizje, limity
SMS Premium działa tak: gracz wysyła SMS o określonej treści na krótki numer, kwota jest doliczana do rachunku telefonicznego, a po stronie kasyna odpowiada jej wpłata na saldo. W Polsce maksymalna cena pojedynczego SMS-a Premium wynosi 25,00 zł netto, czyli 30,75 zł brutto. To jest twardy limit ustawowy, którego nie da się obejść nawet u najdroższego operatora — to górna granica pojedynczej transakcji dla SMS Premium. Dla porównania, Direct Carrier Billing działa podobnie, ale obciążenie rachunku następuje bez SMS-a jako nośnika płatności — najczęściej przez potwierdzenie w aplikacji operatora lub jednorazowy PIN.
Prowizje są tu realne, nie symboliczne. SMS Premium pobiera łącznie 30–55% wartości transakcji, rozkład tych kosztów między operatora a agregatora zależy od umowy. W cenniku agregatora SimPay widać to wyraźnie: SimPay wypłaca właścicielowi serwisu 51% wartości netto SMS-a przy obrocie miesięcznym od 0 zł, 52% od 50 000 zł i 53% od 100 000 zł — czyli 47–49% kwoty zostaje po stronie operatora i agregatora. Te widełki wyjaśniają, dlaczego źródła branżowe regularnie opisują prowizję SMS Premium jako pożerającą około 40–50% wpłaty. Dla porównania, Direct Carrier Billing zostawia właścicielowi serwisu wyraźnie więcej niż SMS Premium: SimPay podaje do 70% dla Orange, do 75% dla Play, do 75% dla Plusa i do 65% dla T-Mobile, zastrzegając, że „stawki proponowane na stronie są niezobowiązujące” i ustalane indywidualnie. To jest powód, dla którego DCB wypiera SMS Premium w kasynach, które dbają o marżę po swojej stronie.
Limits and fees at SMS Premium in Polish online casinos vary — minimum bywa podawane od 5 zł do 50 zł, a maksimum od 50 zł do 200 zł na transakcję; do tego dochodzi limit operatorski od 150 zł (T-Mobile) do 600 zł (Play) na okres rozliczeniowy. Kasyno może ustawić niższe limity, ale nie wyższe niż operator telekomunikacyjny. To sprawia, że kanał jest użyteczny tylko dla małych kwot — przy graczach, którzy chcą wpłacać powyżej 200 zł jednorazowo, SMS Premium fizycznie nie wystarczy.
Środki pojawiają się na koncie natychmiast, najdalej do 60 sekund; w wyjątkowych sytuacjach 5–10 minut, a po 15 minutach źródło zaleca kontakt z obsługą kasyna. To jest najszybszy kanał wpłaty w ofercie kasyna — szybszy niż BLIK czy przelew bankowy — ale szybkość kosztuje: zarówno w prowizji, jak i w niskich limitach.
Realna kwota na koncie — ile zostaje ze 100 zł wpłaconych SMS-em
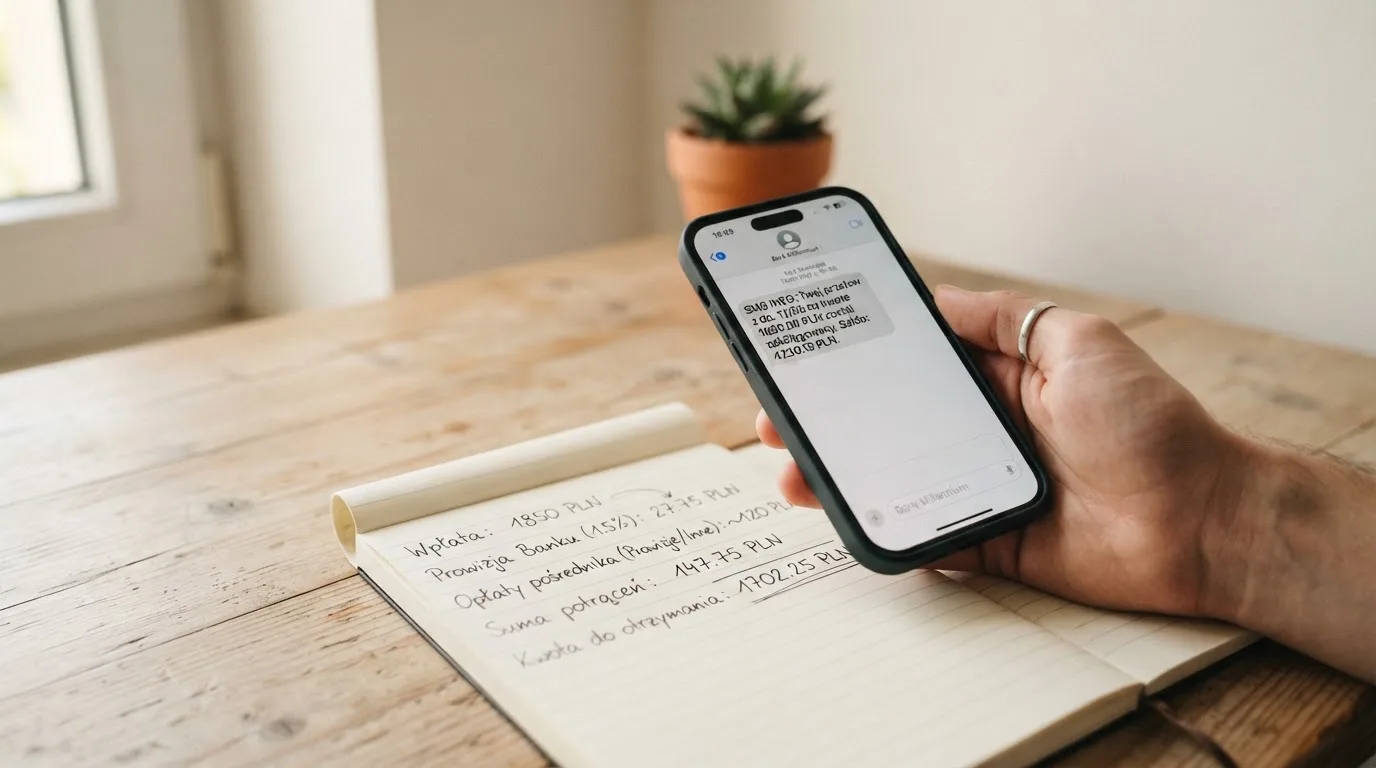
Dla czytelnika, który chce wiedzieć, ile naprawdę dociera do kasyna ze 100 zł wysłanych jako SMS Premium, rachunek jest prosty i bolesny. Z kwoty brutto 100 zł operator telekomunikacyjny zabiera swój podatek (w podanym przykładzie około 23 zł, bo to kwota odpowiadająca części, która odpowiada VAT-owi przy cenie maksymalnej 30,75 zł brutto za SMS Premium przy trzech SMS-ach), a agregator pobiera swoją marżę (w podanym przykładzie około 15–20 zł). Po odjęciu obu składników na koncie gracza zostaje w granicach 55–62 zł. To jest warunek, przy którym status opłaty mieści się w widełkach podanych przez SimPay (47–49% po stronie operatora i agregatora łącznie) i nie przekracza maksymalnej ceny SMS Premium. Szerokość przedziału 55–62 zł wynika z tego, że konkretna marża agregatora zależy od miesięcznego obrotu — od 47% przy małym obrocie do 49% przy dużym.
Ta kalkulacja daje obraz tego, czym jest SMS Premium jako kanał wpłaty: szybki, dostępny bez karty i konta bankowego, ale finansowo nieefektywny. Dla gracza, który chce wpłacić 20 zł, stracić 9–11 zł na prowizjach i mieć 9–11 zł na grze, kanał jest użyteczny. Dla gracza, który chce wpłacić 500 zł, ten sam kanał jest fizycznie niemożliwy — wymagałby kilkunastu SMS-ów, z których każdy jest obcięty o 30–55%.
Direct Carrier Billing — ten sam rachunek, niższe prowizje
Direct Carrier Billing działa na tej samej zasadzie obciążenia rachunku, ale z niższą prowizją pośrednika — SimPay podaje 25–35% (w zależności od operatora i umowy) w porównaniu do 47–49% dla SMS Premium. W efekcie ze 100 zł wpłaconych przez DCB na koncie gracza realnie zostaje w granicach 65–75 zł, zależnie od operatora i indywidualnych warunków umowy. Jednocześnie podaż tego kanału się kurczy: dostawca usług dpay podaje wprost „Obecnie nie przyjmujemy nowych wdrożeń Direct Carrier Billing” i kieruje do wsparcia wyłącznie obecnych klientów. To jest sygnał, że kanał, choć tańszy od SMS Premium, nie jest też rynkiem rosnącym.
Po stronie infrastruktury dla kasyn wskazywane są platformy typu Asseco VAMM, współpracujące ze wszystkimi krajowymi operatorami. To jest ten sam kawałek rynku, który sprawia, że SMS Premium i DCB działają w polskim środowisku płatniczym — mimo że polska ustawa hazardowa nie przewiduje dla nich osobnej ścieżki. W skali globalnej płatności telefonem w kasynach obsługuje głównie Boku, a mniejszymi graczami są Zimpler, Siru Mobile i Fortumo; te same źródła zaznaczają, że część kasyn i część krajów blokuje carrier billing dla hazardu, więc dostępność nie jest powszechna.
Paysafecard jako alternatywa — voucher zamiast rachunku
Paysafecard to kanał, który działa obok SMS Premium i Direct Carrier Billing, ale w innej logice. Gracz kupuje voucher (fizycznie w punkcie sprzedaży albo online), każdy voucher niesie jednorazowy szesnastocyfrowy kod PIN, który trzeba wpisać w kasynie, aby autoryzować wpłatę. Żadne dane bankowe ani karta nie są udostępniane kasynu — to jest powód, dla którego paysafecard jest popularny wśród osób, które nie chcą wiązać konta bankowego z hazardem. Jednorazowość kodu jest tu fundamentalna: każdy kod może być użyty tylko raz, więc nawet przechwycenie kodu po transakcji nie daje atakującemu powtórnej możliwości obciążenia salda.
Górna granica pojedynczej wpłaty paysafecard w kasynie wynosi zwykle 200 zł — kasyno akceptujące paysafecard zwykle nie przetwarza pojedynczej wpłaty powyżej tej kwoty. To jest limit po stronie kasyna, nie po stronie vouchera; sam voucher może mieć wyższe nominały, ale kasyno i tak ogranicza pojedynczą transakcję. Dla gracza z niewielkim budżetem to ograniczenie jest naturalne — i tak nie wpłaca więcej — ale dla gracza, który chciałby jednorazowo wpłacić większą kwotę, jest to fizyczna bariera.
Paysafecard jest też znacząco tańszy od SMS Premium. Prowizja paysafecard mieści się w przedziale 0–3%, podczas gdy SMS Premium pobiera 30–55%. Dla osoby, która wybiera kanał „bez konta bankowego” ze względu na kontrolę wydatków, paysafecard daje tę samą izolację od rachunku bankowego przy ułamku kosztu prowizji. To jest powód, dla którego paysafecard, choćby nie był głównym kanałem kasjera, ma stabilną pozycję w ofertach kasyn akceptujących przedpłacone formy płatności.
Paysafecard, podobnie jak SMS Premium i DCB, jest kanałem jednokierunkowym: służy wyłącznie do wpłat. Wypłata wygranej na voucher paysafecard nie jest dostępna w przeważającej większości kasyn — trzeba wskazać inną metodę, z weryfikacją tożsamości przy wypłacie. To oznacza, że osoba korzystająca z paysafecard wpłaca małe kwoty anonimowo (do momentu wypłaty), ale nie ma takiego samego komfortu w drugą stronę.
Dlaczego SMS Premium znika z rynku kasyn
Większość marek nie oferuje już możliwości płatności SMS w kasynie online i trudno znaleźć kasyna, które ją akceptują — to jest ocena rynku podana przez katalog metod płatności dla Polski w 2026 r. Przyczyny są cztery i wszystkie leżą po stronie ekonomii kanału, nie regulacji:
Po pierwsze, prowizja 30–55% jest zbyt wysoka, żeby kanał mógł być domyślnym miejscem wpłaty. Kasyno, które przyjmuje prowizję jako koszt własny, obniża realną stawkę gracza o połowę przy każdej wpłacie, co pogarsza doświadczenie i zmniejsza wolumen powtórnych wpłat. Po drugie, brak możliwości wypłat tą samą drogą zmusza gracza do podawania innego instrumentu przy wypłacie — a to psuje narrację „wpłacam dyskretnie, gram dyskretnie”. Po trzecie, limity operatorskie są twarde (od 150 zł do 600 zł na okres rozliczeniowy, zależnie od operatora), więc kanał jest użyteczny tylko dla mikrowpłat. Po czwarte, podaż po stronie infrastruktury się kurczy — dpay.pl nie przyjmuje nowych wdrożeń DCB, a kolejne marki wygaszają SMS Premium jako osobną pozycję w kasjerze.
Dodatkowym czynnikiem jest reżim prawny. Polskie podmioty z licencją (a w praktyce: jedyny licencjonowany operator, Total Casino) rzadko oferują SMS Premium ze względu na wymogi przeciwdziałania praniu pieniędzy i trudność jednoznacznej identyfikacji płatnika. AML wymaga pewności, kto wpłaca — a numer telefonu, nawet powiązany z rachunkiem abonenckim, nie daje tej pewności na poziomie wymaganym przez polskie przepisy. Dlatego Total Casino wycofało SMS Premium jako metodę wpłaty, a inne podmioty z polskim nadzorem (w praktyce: bukmacherzy) też unikają tego kanału.
Co wybrać przy małym budżecie
Dla gracza z budżetem 50–200 zł tygodniowo, który chce kontrolować wydatki i nie chce wiązać konta bankowego z hazardem, trzy kanały konkurują o uwagę: SMS Premium, Direct Carrier Billing i paysafecard. Każdy z nich ma inne koszty i inne limity. SMS Premium jest najszybszy (do 60 sekund), ale najdroższy (30–55% prowizji). Direct Carrier Billing jest podobnie szybki, ale tańszy (5–10% prowizji). Paysafecard wymaga fizycznego lub online’owego zakupu vouchera, ale ma najniższą prowizję (0–3%) i jednorazowy kod PIN, który nie wymaga żadnej tożsamości po stronie kasyna.
Jeśli liczy się tylko izolacja od rachunku bankowego, paysafecard jest najbardziej opłacalny. Jeśli liczy się szybkość wpłaty z poziomu telefonu, SMS Premium i DCB wygrywają kosztem prowizji. Jeśli liczy się anonimowość samej wpłaty, paysafecard wygrywa, bo kod jest jednorazowy i nie wymaga imienia ani adresu. Każdy z tych kanałów jest jednokierunkowy: nie obsługuje wypłat, więc przy wygranej trzeba i tak podać kasynu inny instrument i przejść KYC.
Tabela porównawcza kanałów wpłaty
Porównanie trzech kanałów wpłaty dostępnych dla gracza z Polski, który chce wpłacić bez użycia karty bankowej i rachunku w tradycyjnym banku, opiera się na wartościach podanych w przebiegu badawczym. Wszystkie trzy kanały są jednokierunkowe: służą do wpłaty, nie do wypłaty. Limity pojedynczej transakcji i prowizje różnią się istotnie i to jest pierwsza rzecz, na którą zwraca uwagę tabela.
| Cecha | SMS Premium | Direct Carrier Billing | Paysafecard |
|---|---|---|---|
| Minimalna kwota pojedynczej wpłaty | od 5 zł do 50 zł (zależnie od kasyna) | od 5 zł do 50 zł (zależnie od kasyna) | minimalna kwota najmniejszego vouchera |
| Maksymalna kwota pojedynczej wpłaty | od 50 zł do 200 zł; ustawowo 30,75 zł brutto za SMS | od 50 zł do 200 zł; limit operatorski 150–600 zł / okres rozliczeniowy | zwykle do 200 zł na transakcję |
| Udział prowizji pośrednika w kwocie wpłaty | 30–55% (operator + agregator) | 5–10% | 0–3% |
| Czas zaksięgowania na koncie gracza | natychmiast, do 60 sekund | natychmiast, do 60 sekund | natychmiast po wpisaniu kodu PIN |
| Możliwość wypłaty tym samym kanałem | nie | nie | nie |
Dane w tabeli pokazują jednoznacznie, dlaczego kasyna, które akceptują SMS Premium, zwykle traktują ten kanał jako ostatnią pozycję w kasjerze, a nie pierwszą. Realna kwota, która dociera do gracza, jest przy SMS Premium o połowę niższa niż przy DCB i jeszcze niższa niż przy paysafecard. Jednocześnie wszystkie trzy kanały mają ten sam deficyt: nie obsługują wypłat. Dla osoby, która wygra i chce wypłacić, każdy z tych kanałów wymaga podania innego instrumentu i przejścia pełnej weryfikacji tożsamości.
Jak wybrać operatora, który nie zniknie po pierwszej wygranej
Operator bez pozycji posiadania dokumentu licencyjnego, który można zweryfikować, jest operatorem, który może zniknąć po pierwszej wygranej. W praktyce oznacza to trzy rzeczy, które można sprawdzić w ciągu minuty.
Pierwsza: link do regulatora w stopce strony. Jeśli prowadzi do cert.cga.cw (Curaçao Gaming Authority) albo authorisation.mga.org.mt (Malta Gaming Authority) i pokazuje konkretną spółkę, numer licencji i adres zatwierdzonej domeny — dokument da się zweryfikować. Jeśli link prowadzi do strony wewnętrznej operatora bez możliwości sprawdzenia w rejestrze, dokument jest powtórzeniem informacji od operatora, a nie potwierdzeniem od regulatora. W bieżącym przebiegu certyfikat operacyjny CGA da się odczytać bezpośrednio dla domen Vavada, Lemon Casino, Mostbet, ICE Casino, Verde Casino i Slottica. Dla Vulkan Vegas certyfikat CGA nie został odnaleziony, choć spółka i licencja zgadzają się z rejestrem CGA — dokument jest dostępny w dokumentach operatora, ale nie u regulatora. Dla Bison Casino certyfikat CGA zwraca „Not Found”, a spółka jest potwierdzona tylko u operatora; rejestr CGA ma tę pozycję z adnotacją o trwającej ocenie. Energy Casino ma licencję MGA (Malta) potwierdzoną dynamiczną pieczęcią MGA z konkretną spółką i adresem — to inny reżim niż Curaçao, ale też weryfikowalny bezpośrednio u regulatora.
Druga: limit i czas wypłaty. Kanał SMS-em i DCB nie obsługuje wypłat, więc każde kasyno obsługujące tę wpłatę musi mieć osobną ścieżkę wypłaty — kartę, przelew, e-portfel lub kryptowalutę. Jeśli kasyno nie podaje konkretnego czasu wypłaty dla tych metod albo ma w regulaminie nieograniczone prawo do „dodatkowej weryfikacji”, to jest sygnał, że wypłata może ciągnąć się tygodniami. Liczy się nie sam limit dzienny, ale czas od zgłoszenia wypłaty do jej zaksięgowania, przy czym kanały instant (np. MiFinity, część e-portfeli) są miarą, do której warto porównywać.
Trzecia: historia marka. Marki takie jak Vavada, Vulkan Vegas, Lemon Casino czy ICE Casino mają wiele lat obecności w polskich zestawieniach, co nie jest gwarancją wypłacalności, ale jest sygnałem, że marka nie zniknęła po pierwszym incydencie. Nowsze marki — Energy Casino w tym zestawieniu jest przykładem środka rynku, Slottica i Verde Casino to marki z kilkuletnim stażem — wymagają więcej uwagi przy pierwszych wypłatach.
Co jest poza zasięgiem tej strony
Ta strona opisuje kanał wpłaty, nie poleca kasyna do gry. Listy marek w zestawieniu wynikają z tego, że kanał wpłaty SMS-em lub przez telefon jest obsługiwany przez operatorów offshore, a polska ustawa hazardowa robi z kasyna online monopol państwa — więc zestawienie to jest z konieczności listą operatorów bez polskiej licencji. Rekomendowanie któregokolwiek z nich jako miejsca do gry wykracza poza temat strony i wykracza poza mandat poradnika o kanałach płatności.
Jednocześnie strona nie obejmuje bukmacherów internetowych, którzy w Polsce mają osobny reżim licencyjny (zezwoleń Ministra Finansów) i mogą akceptować SMS Premium bezpośrednio, z własnymi limitami. To inny produkt hazardowy, inny reżim i inna strona. To, co łączy kasyna i bukmacherów, to kanał wpłaty; to, co je różni, to rama prawna.
Co sprawdzić przed pierwszą wpłatą
Przed pierwszą wpłatą SMS-em lub przez DCB warto wykonać trzy kroki. Pierwszy: zablokować usługi Premium u swojego operatora (opisane wyżej) i odblokować je tylko wtedy, gdy kanał jest faktycznie potrzebny — po odblokowaniu każda usługa premium w telefonie, w tym przypadkowe subskrypcje, obciąży rachunek. Drugi: ustalić limit operatorski dla DCB (od 150 zł do 600 zł / okres rozliczeniowy, zależnie od operatora) i nie planować wpłat powyżej tego limitu. Trzeci: ustalić, czy kasyno ma osobną ścieżkę wypłaty — kartę, przelew, e-portfel — i czy wypłata przejdzie przez tę samą weryfikację KYC, którą kasyno wymienia przy wypłacie. Jeśli kasyno nie ma w regulaminie opisanej ścieżki wypłaty dla gracza z Polski, kanał wpłaty nie ma dla gracza sensu — bez wypłaty wygrana zostaje na koncie gracza w kasynie, które może zniknąć.
Najczęściej zadawane pytania
Czy w Total Casino można doładować konto SMS-em lub przez telefon?
Nie. Oficjalny blog Total Casino wymienia dokładnie trzy metody wpłaty — BLIK, przelew bankowy i płatność kartą — i nie wspomina o SMS-ie ani o doładowaniu rachunkiem telefonicznym. Dwie niezależne recenzje potwierdzają, że metoda została wycofana, a jako przyczyny podają niskie limity transakcji, brak możliwości wypłat i zmiany w regulacjach finansowych. Historycznie, gdy metoda jeszcze działała, pojedyncza wpłata SMS mieściła się w przedziale 10–30 zł. To nie jest kwestia „jeszcze nie obsługujemy”, lecz definitywnego wycofania.
Czym różni się doładowanie SMS Premium od Direct Carrier Billing?
SMS Premium obciąża rachunek przez wysłanie wiadomości tekstowej na krótki numer; cena pojedynczego SMS-a jest ustawowo ograniczona do 30,75 zł brutto, a prowizja operatora i agregatora wynosi łącznie 30–55%. Direct Carrier Billing obciąża rachunek bez SMS-a jako nośnika (najczęściej przez potwierdzenie w aplikacji operatora lub PIN), prowizja mieści się w przedziale 5–10%, a limity okresowe są wyższe (do 400 zł w Plusie, do 600 zł w Play). Oba kanały są jednokierunkowe — służą do wpłaty, nie do wypłaty — i oba są dostępne tylko u operatorów offshore, bo Total Casino ich nie obsługuje.
Czy wygraną można odebrać tą samą drogą, którą wpłaciło się SMS-em lub przez telefon?
Nie. SMS, DCB i paysafecard służą wyłącznie do wpłat. Wypłata wymaga wskazania innej metody — karty, przelewu bankowego, e-portfela lub kryptowaluty — i przejścia pełnej weryfikacji tożsamości przy wypłacie. To oznacza, że nawet jeśli wpłata przez telefon była dyskretna, wypłata już tak nie jest. Kasyno, które nie podaje konkretnej ścieżki wypłaty dla gracza z Polski, w praktyce uniemożliwia skorzystanie z wygranej.
Jaka jest maksymalna kwota jednorazowej wpłaty SMS-em w polskim kasynie online?
Maksymalna cena pojedynczego SMS-a Premium w Polsce wynosi 25,00 zł netto, czyli 30,75 zł brutto. To jest twardy limit ustawowy. Kasyno może ustawić niższy limit transakcji (od 50 zł do 200 zł to najczęstszy przedział), ale nie wyższy niż ten limit. Do tego dochodzi limit operatorski na okres rozliczeniowy: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, a Play od 50 zł do 600 zł w zależności od stażu abonenta. Dla gracza to oznacza, że suma wpłat SMS-em w miesiącu nie przekroczy limitu operatorskiego, niezależnie od tego, ile kasyn akceptuje tę metodę.
Ile wynosi prowizja przy płatności telefonem w kasynie online?
Prowizja SMS Premium wynosi 30–55% wartości transakcji, rozkłada się między operatora telekomunikacyjnego a agregatora i jest pobierana z kwoty wpłaty — nie z rachunku gracza osobno. W przeliczeniu na sto złotych brutto realna kwota na koncie gracza to w granicach 55–62 zł, po odjęciu VAT-u operatora (około 23 zł) i marży agregatora (około 15–20 zł). Direct Carrier Billing pobiera 5–10%, więc ze 100 zł na koncie zostaje w granicach 65–75 zł. Paysafecard pobiera 0–3%, więc ze 100 zł na koncie zostaje w granicach 97–100 zł. Różnica między kanałami to w praktyce różnica w tym, ile z wpłaconej kwoty jest dostępne na grę.
Czy doładowanie kasyna kodem Paysafecard wymaga konta bankowego?
Nie. Paysafecard działa na voucherze: gracz kupuje voucher (fizycznie lub online), dostaje szesnastocyfrowy kod PIN i wpisuje go w kasynie. Żadne dane bankowe ani karta nie są udostępniane kasynu. To jest powód, dla którego paysafecard jest popularny wśród osób, które nie chcą wiązać konta bankowego z hazardem. Jednocześnie paysafecard jest jednokierunkowy — służy do wpłaty, nie do wypłaty — więc przy wygranej trzeba i tak podać kasynu inny instrument i przejść weryfikację tożsamości.
Czy granie w kasyno offshore z płatnością SMS jest legalne dla gracza w Polsce?
Nie. Polska ustawa o grach hazardowych (art. 29a ust. 2) zabrania uczestnictwa w grach hazardowych organizowanych w internecie poza monopolem państwa lub bez zezwolenia. Sankcje obejmują grzywnę do 120 stawek dziennych (art. 107 § 2 oraz art. 109 kodeksu karnego skarbowego) oraz administracyjną karę pieniężną w wysokości 100% uzyskanej wygranej (art. 89). To jest odpowiedzialność gracza, nie tylko operatora. Warsaw Enterprise Institute w raporcie z 24 lipca 2026 r. ocenia, że około 40% rynku kasyn online w Polsce to szara strefa — co oznacza, że skala zjawiska jest duża, ale nie zmienia kwalifikacji prawnej pojedynczego gracza.
Jak zablokować usługi SMS Premium we własnym numerze telefonu?
Blokada jest bezpłatna we wszystkich czterech polskich sieciach. W Play wysyła się SMS o treści „KONIEC” lub „STOP” na numer 6000. W Plusie wysyła się SMS o treści „START BLOKADA” na numer 8888. W Orange wybiera się kod 1014*1# albo SMS o treści „LIMIT” z kwotą na numer 80603. W T-Mobile blokadę ustawia się przez panel „Usługi > Bezpieczeństwo i blokady”. Blokada jest ustawiana na poziomie numeru MSISDN i działa dla wszystkich usług premium, nie tylko hazardowych. Po zablokowaniu ponowne włączenie wymaga kontaktu z operatorem lub wizyty w salonie, więc blokadę warto traktować jako decyzję, a nie eksperyment.
Napisane przez zespół „Kasyno Doładowanie”.